Može li poduzetnik iz Hrvatske otvoriti tvrtku u Estoniji, plaćati niži porez u Bugarskoj i prodavati kupcima u Njemačkoj, Francuskoj i Nizozemskoj?
Tehnički, međunarodno poslovanje danas je jednostavnije nego prije desetak godina. E-trgovina omogućuje pristup kupcima iz cijele Europske unije, a digitalni registri u pojedinim državama skraćuju administrativne postupke.
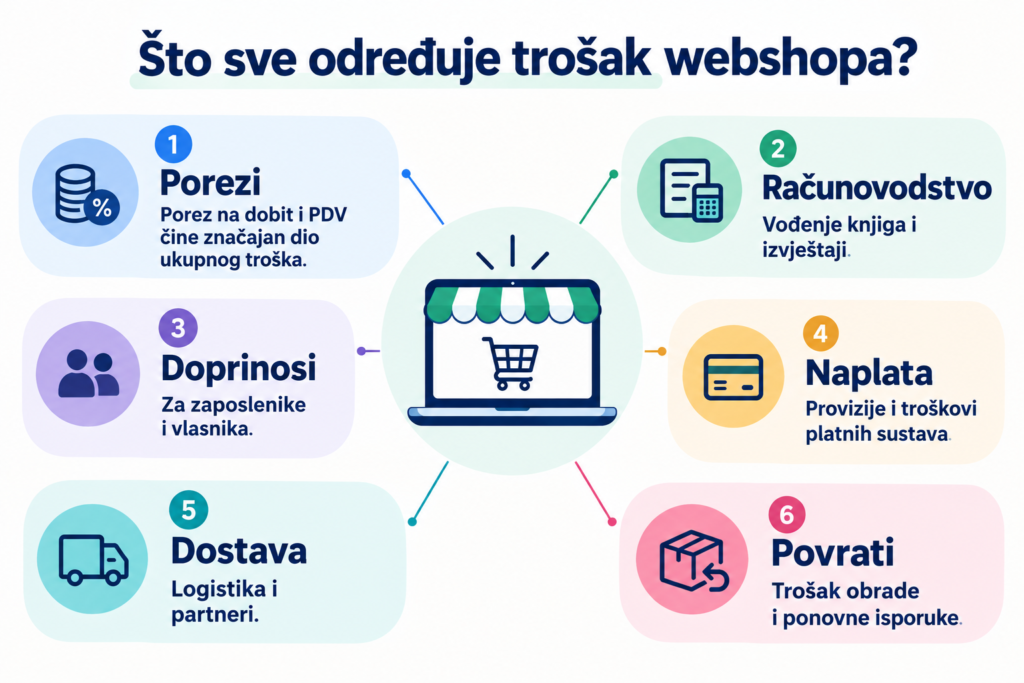
Međutim, adresa tvrtke sama po sebi ne određuje koliko će webshop biti isplativ. U računicu ulaze troškovi osnivanja i računovodstva, porez na dobit, doprinosi, naplata, skladištenje, dostava, marketing, povrati i lokalni propisi. Važna je i činjenica da vlasnik koji živi u jednoj državi, a tvrtku osnuje u drugoj, može imati dodatne porezne i administrativne obveze u obje.
Usporedili smo nekoliko europskih država kako bismo vidjeli što nude poduzetnicima koji žele pokrenuti webshop ili već vode vlastiti posao.
Gdje je najlakše pokrenuti webshop?
Estonija: prednost digitalnog osnivanja
Estonija je posebno zanimljiva poduzetnicima kojima je važno upravljati tvrtkom na daljinu.
Njezin sustav e-poslovanja omogućuje elektroničko osnivanje društva s ograničenom odgovornošću, a službeni portal za e-rezidente navodi državnu pristojbu od 265 eura i procijenjeno vrijeme popunjavanja prijave od 15 minuta do jednog sata.
Za osnivanje su potrebni odgovarajući digitalni identitet i ostali uvjeti postupka.
Spomenuto vrijeme odnosi se na pripremu i podnošenje prijave, a ne na cjelokupan put do prve prodaje. Potrebno je osigurati i registriranu adresu ili kontakt osobu kada je to primjenjivo, računovodstvo, poslovni račun ili odgovarajuće platno rješenje te ispuniti porezne obveze.
Estonska e-rezidentnost također nije isto što i porezna rezidentnost. Digitalni identitet omogućuje pristup uslugama, ali sam po sebi ne daje pravo na boravak, ne mijenja automatski osobnu poreznu rezidentnost i ne uklanja obveze koje mogu nastati zbog stvarnog upravljanja tvrtkom iz druge države.
Slovenija: jednostavno osnivanje uz lokalnu prisutnost
Slovenija je praktična alternativa za hrvatske poduzetnike koji žele poslovati na susjednom tržištu. Državni portal SPOT omogućuje besplatno osnivanje jednostavnog društva s ograničenom odgovornošću i registraciju samostalnog poduzetnika.
Za jednostavne postupke navodi se rok kraći od tri dana od podnošenja zahtjeva, dok složeniji slučajevi mogu zahtijevati javnog bilježnika i dodatnu dokumentaciju.
Postoje, međutim, uvjeti za korištenje sustava.
Primjerice, nerezidentu može biti potreban slovenski porezni broj, a pristup elektroničkim postupcima ovisi o raspoloživim identifikacijskim sredstvima. Za hrvatsku tvrtku koja želi prodavati slovenskim kupcima razumno je prvo provjeriti može li tržište opsluživati prekogranično, bez osnivanja novog društva.
Nizozemska i Irska: razvijena infrastruktura, dodatni početni troškovi
Nizozemska ima razvijenu logističku infrastrukturu, snažnu međunarodnu trgovinu i pristup velikom tržištu susjednih država.
Registracija u nizozemskom poslovnom registru KVK od 1. siječnja 2026. stoji 85,15 eura. Osnivanje društva BV, međutim, uključuje i javnog bilježnika te pripremu osnivačkih dokumenata.
U Irskoj se prijava za osnivanje društva može podnijeti elektronički putem registra CRO. Naknada za elektroničku prijavu obrasca A1 iznosi 50 eura.
Registar ima ubrzani postupak za određene prijave, ali obrada ovisi o tome je li dokumentacija potpuna i o pravilima konkretnog programa.
Irska je zanimljiva tvrtkama koje žele poslovati na engleskom jeziku i razvijati izvoz. Nizozemska je privlačna trgovcima kojima su važni logistika, skladištenje i distribucija prema zapadnoj Europi.
Obje države mogu biti skuplje za svakodnevno poslovanje od mnogih drugih zemalja, osobito kada su potrebni zaposlenici, ured ili vanjske stručne usluge.
Bugarska i Hrvatska: niži troškovi nisu isto što i manje administracije
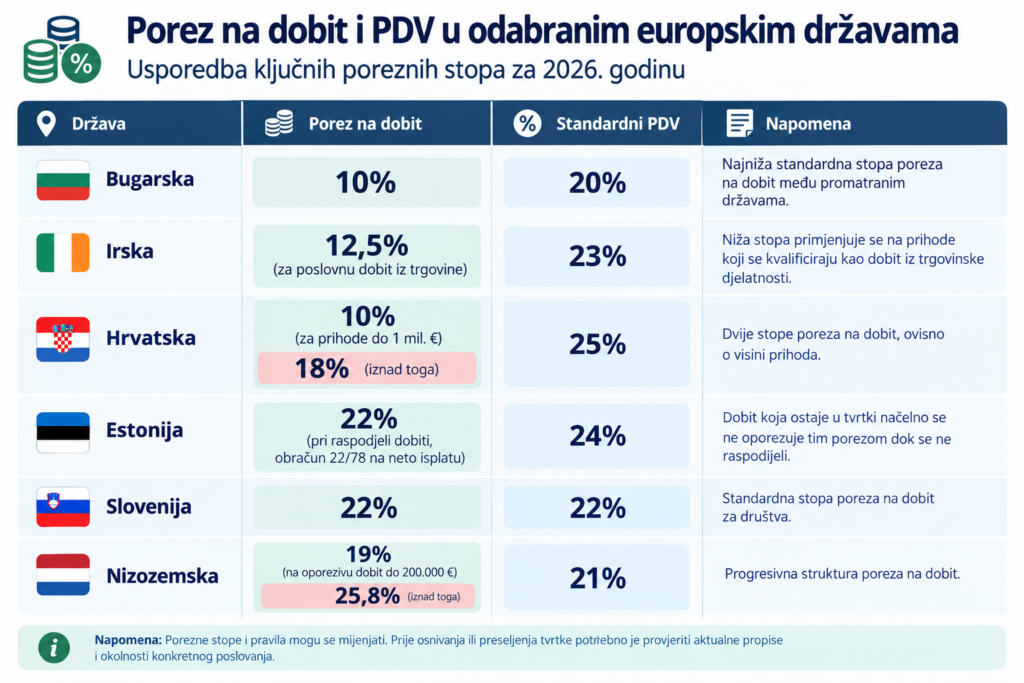
Bugarska se ističe relativno niskim troškovima poslovanja i porezom na dobit od 10 posto. Ipak, stranim osnivačima i dalje trebaju uredna registracijska dokumentacija, računovodstvo i usklađenost s lokalnim poreznim pravilima. Niža cijena rada može biti prednost ako tvrtka zapošljava lokalni tim, ali manje pomaže webshopu koji sve operacije obavlja iz druge zemlje.
U Hrvatskoj postupak osnivanja može se pokrenuti digitalnim putem, ovisno o pravnom obliku i uvjetima osnivača. Za usporedbu je važno razlikovati jednostavnije oblike poslovanja od društva s ograničenom odgovornošću, kod kojeg treba uračunati temeljni kapital, registracijske postupke i troškove eventualnih stručnih usluga.
Registracija pravne osobe tek je prvi korak. Prije prve narudžbe web trgovina mora riješiti naplatu, izdavanje računa, uvjete prodaje, zaštitu osobnih podataka, potrošačka prava i logistiku. Ako prodaje reguliranu robu, primjerice određene prehrambene proizvode ili kozmetiku, mogu vrijediti i posebni zahtjevi.
 Gdje se najpovoljnije oporezuje poslovanje?
Porezne stope često su prvi kriterij pri odabiru države, ali za webshop je važan i trenutak u kojem nastaje porezna obveza. Tvrtka koja većinu zarade reinvestira ima drukčiju računicu od poduzetnika koji redovito isplaćuje dobit za osobne potrebe.
Porez na dobit: velike razlike
Bugarska je porezno zanimljiva poduzetnicima koji žele zadržati velik dio dobiti u tvrtki. Međutim, niža stopa ne jamči niži ukupni trošak. U računicu treba uključiti doprinose, porez na isplatu dobiti, troškove zaposlenika i računovodstva te moguću poreznu obvezu u državi u kojoj vlasnik živi.
Irska stopu od 12,5 posto primjenjuje na prihode koji se kvalificiraju kao dobit iz trgovinske djelatnosti. To nije opća stopa za sve vrste prihoda društva. Nizozemska ima progresivnu strukturu poreza na dobit, a estonski model posebno je zanimljiv poduzetnicima koji žele zadržati zaradu za daljnje ulaganje.
U Estoniji se od 2025. primjenjuje porez na raspodijeljenu dobit po stopi od 22/78 na neto iznos raspodjele. Dobit koja ostaje u tvrtki načelno se ne oporezuje tim porezom sve dok se ne raspodijeli.
PDV: pragovi ovise o državi i vrsti transakcije
Standardna stopa PDV-a primjenjuje se na većinu robe, ali postoje snižene stope i izuzeća za određene kategorije. Pragovi za obveznu registraciju također se razlikuju, a pojedini posebni režimi imaju dodatne uvjete.
Nekoliko je korisnih primjera za 2026.:
- Hrvatska: domaći prag za oslobođenje malih poreznih obveznika iznosi 60.000 eura godišnjeg prometa, uz primjenu zakonskih uvjeta.
- Estonija: obveza registracije u pravilu nastaje kada oporezivi promet koji se smatra ostvarenim u Estoniji premaši 40.000 eura od početka kalendarske godine.
- Bugarska: od 1. siječnja 2026. nacionalni prag iznosi 51.130 eura godišnjeg prometa u zemlji.
- Nizozemska: mali poduzetnici s prometom do 20.000 eura mogu, ako ispunjavaju uvjete, odabrati režim KOR. Riječ je o posebnom režimu oslobođenja, a ne o univerzalnom pravilu koje vrijedi za svaku prekograničnu prodaju.
Za Irsku se pragovi razlikuju prema vrsti djelatnosti, pa prodaja robe i pružanje usluga nemaju nužno istu granicu. Za Sloveniju također treba provjeriti važeća pravila i uvjete za konkretan poslovni model. Pragovi za domaći promet ne smiju se automatski primijeniti na prekogranične transakcije.
Kako funkcionira PDV pri prodaji kupcima u drugim državama EU-a?
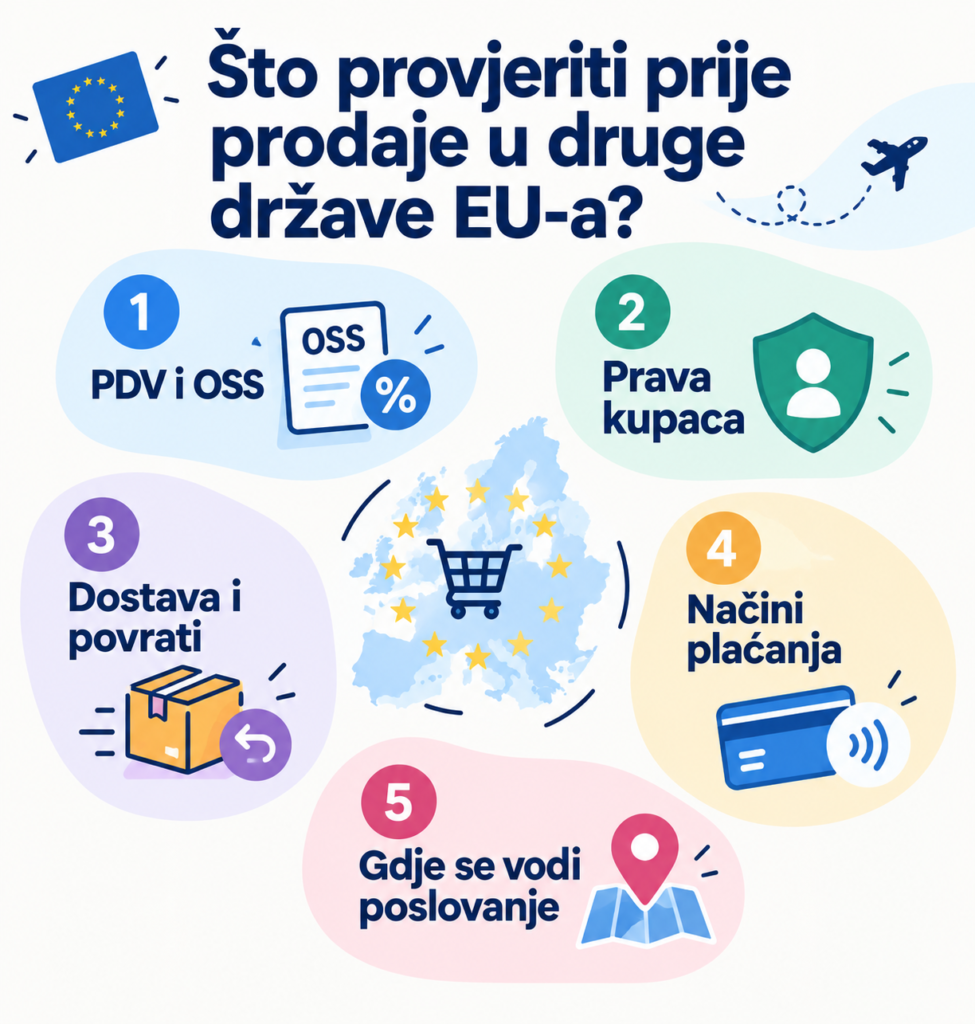
Online trgovinama koje prodaju potrošačima u drugim članicama važan je sustav One Stop Shop (OSS).
U pravilu, kada ukupna vrijednost obuhvaćenih prekograničnih prodaja na daljinu robe i određenih digitalnih usluga prijeđe zajednički prag od 10.000 eura, PDV se obračunava prema pravilima države kupca. Prag se promatra prema propisanim uvjetima, a ne zasebno za svaku državu odredišta.
OSS omogućuje podnošenje prijave i uplatu obuhvaćenog PDV-a kroz sustav države identifikacije. Time se može smanjiti potreba za zasebnim registracijama u više članica, ali sustav ne uklanja sve porezne obveze. Primjerice, skladištenje vlastite robe u drugoj državi može otvoriti dodatna pitanja registracije za PDV.
Za webshop koji posluje u malom opsegu lokalni prag može biti važan u početku. Kada prodaja postane međunarodna, potrebno je pratiti mjesto oporezivanja, pravila izdavanja računa i evidencije. Pogrešno postavljen sustav cijena može izravno smanjiti maržu.
 Koje države najviše podupiru poduzetnike?
Irska ima lokalne urede za razvoj poduzetništva, poznate kao Local Enterprise Offices (LEO). Njihov program Priming Grant namijenjen je određenim mikro poduzećima u prvih 18 mjeseci poslovanja. Potpora može pokriti do 50 posto prihvatljivog ulaganja, uz uobičajeno ograničenje do 80.000 eura, dok su veći iznosi mogući samo u iznimnim okolnostima i uz dodatna odobrenja.
Poduzeće mora imati poslovanje na području nadležnog ureda te pokazati tržišni potencijal i mogućnost rasta. To znači da običan webshop bez plana širenja i stvaranja radnih mjesta ne mora biti prihvatljiv.
Hrvatska raspolaže nacionalnim instrumentima i programima financiranima iz europskih fondova. Međutim, dostupnost ovisi o pojedinom pozivu, prihvatljivim troškovima, veličini poduzeća, lokaciji i fazi ulaganja. Potporu za digitalizaciju ne treba unaprijed uračunavati u poslovni plan dok nije objavljen odgovarajući poziv i potvrđena prihvatljivost projekta.
Slovenija ima portal SPOT koji poduzetnicima pruža informacije o registraciji, savjetovanju i mogućnostima financiranja.
Estonija ima institucionalnu infrastrukturu za razvoj poduzeća i inovacija, dok Nizozemska raspolaže različitim nacionalnim i regionalnim programima. Bugarska također koristi europske fondove za razvoj poduzeća i digitalizaciju.
Potpore ovise o vrsti poslovanja
Državne potpore mogu olakšati pokretanje poslovanja, nabavu opreme, razvoj proizvoda i digitalizaciju. Ipak, ne postoji jedinstvena potpora koja je automatski dostupna svakom novom webshopu. Programi imaju rokove, ograničenja, kriterije prihvatljivosti i različite oblike financiranja.
Poduzetnik treba razlikovati bespovratnu potporu od povoljnog kredita, jamstva, porezne olakšice i sufinanciranja. Kredit se vraća, porezna olakšica vrijedi samo ako su ispunjeni propisani uvjeti, a bespovratna sredstva obično zahtijevaju vlastito sufinanciranje i dokazivanje prihvatljivih troškova.
Za malu web trgovinu koja prodaje postojeće proizvode potpora možda neće biti presudan čimbenik. Za poduzeće koje razvija vlastitu tehnologiju, ulaže u automatizaciju ili zapošljava tim za izvoz mogućnosti financiranja mogu biti znatno važnije.
Gdje je najlakše prodavati kupcima u drugim državama EU-a?
Jedinstveno tržište ne znači da nema pravila
Za webshop koji želi rasti izvan domaćeg tržišta ključna je prednost jedinstvenog tržišta EU-a. Tvrtka registrirana u jednoj članici može prodavati kupcima u drugim članicama bez carinskih granica unutar Unije za robu koja se kreće u tom području, uz poštovanje poreznih, potrošačkih i drugih primjenjivih pravila.
To ipak ne znači da webshop može zanemariti nacionalne propise.
Prodaja robe potrošačima u drugoj državi podrazumijeva obveze informiranja kupaca, jasne prikaze cijena i troškova dostave te poštovanje prava na odustajanje od kupnje. U pravilu, kupac koji kupuje na daljinu ima 14 dana za odustajanje od ugovora, uz zakonom propisane iznimke.
 Logistika i naplata mogu biti važnije od porezne stope
Nizozemska prednost je razvijena skladišna i distribucijska infrastruktura za zapadnu Europu. Međutim, trošak skladištenja, zaposlenika i usluga može biti viši nego u nekim drugim državama.
Slovenija je zanimljiva hrvatskim trgovcima koji žele testirati susjedno tržište uz relativno kratke logističke rute. Hrvatska može biti dobra polazišna točka za webshopove koji prodaju u regiji, osobito kada vlasnik već ima dobavljače, skladište i poslovne kontakte u zemlji.
Irska ima razvijeno međunarodno poslovno okruženje i veliku uporabu e-trgovine. Prema irskom Središnjem statističkom uredu, 40,4 posto poduzeća ostvarivalo je e-trgovinsku prodaju 2024. godine. To pokazuje razvijenost digitalne trgovine, ali samo po sebi ne jamči niže troškove akvizicije kupaca ili veću profitabilnost novih web trgovina.
Pri odabiru države valja provjeriti dostupnost međunarodnih platnih rješenja, podršku za željene valute, naknade za kartične transakcije, mogućnost povezivanja s računovodstvenim sustavom i uvjete isplate sredstava.
Za male webshopove povrati su često veći operativni problem od samog slanja narudžbe. Troškovi povratne dostave, ponovnog pakiranja, provjere robe i povrata novca mogu smanjiti maržu. Zato država s nešto višim porezom može biti povoljnija ako omogućuje jeftiniju dostavu i jednostavniju obradu narudžbi.
Gdje se stvarno vodi poslovanje?
Registracija tvrtke i tržište prodaje dvije su odvojene odluke. Poduzetnik može imati društvo u Hrvatskoj i prodavati u Njemačkoj, a može i osnovati društvo u Estoniji dok mu se većina poslovanja odvija iz Hrvatske.
U drugom slučaju treba analizirati stvarno mjesto upravljanja, poreznu rezidentnost i eventualno postojanje stalne poslovne jedinice. Sam izbor strane registracije ne jamči da će se porezne obveze premjestiti u tu državu.
Može li AI smanjiti operativno opterećenje?
Uz sve administrativne, financijske i logističke obveze, vlasnicima malih webshopova često ostaje premalo vremena za marketing. A bez redovite online prisutnosti, osobito na društvenim mrežama, teško je izgraditi prepoznatljivost brenda, zadržati interes kupaca i poticati prodaju.
Dosljednost i kontinuitet objava važni su za održavanje odnosa s publikom, a AI alati poput Strynga olakšavaju taj posao. Sadržaj se može pripremiti u nekoliko klikova, a objave zakazati tjednima unaprijed.
Tako webshop ostaje aktivan i vidljiv bez svakodnevnog trošenja vremena na društvene mreže.
Gdje se onda najviše isplati voditi webshop?
Ne postoji jedna europska država koja je najbolji izbor za svaki webshop.
Estonija je zanimljiva poduzetnicima koji žele digitalno upravljati tvrtkom i dobit ostavljati za daljnje ulaganje.
Bugarska nudi nisku stopu poreza na dobit, dok Nizozemska može biti privlačna trgovcima kojima su važni skladištenje i distribucija prema zapadnoj Europi.
Irska ima razvijeno međunarodno poslovno okruženje, a Slovenija može biti praktičan izbor za poslovanje na susjednom tržištu.
Ipak, porezna stopa i cijena registracije samo su dio računice. Važno je koliko stoje računovodstvo, naplata, zaposlenici, skladištenje, dostava i povrati te koliko vremena odlazi na administraciju. Jednako je važno gdje vlasnik stvarno vodi poslovanje i gdje nastaju porezne obveze.
Prije osnivanja tvrtke u drugoj državi zato vrijedi napraviti jednostavnu projekciju ukupnih godišnjih troškova i provjeriti porezne posljedice konkretnog poslovnog modela. Ponekad je povoljnije poslovati preko postojeće tvrtke i prodavati kupcima u drugim članicama EU-a nego otvarati novo društvo u državi s nižim porezom.
Napomena: porezna pravila, pristojbe i uvjeti potpora mogu se mijenjati. Prije osnivanja ili preseljenja tvrtke potrebno je provjeriti aktualne propise i okolnosti konkretnog poslovanja.
Izvori i korisne poveznice
Osnivanje tvrtke i digitalna administracija
- Estonija – e-Residency i pokretanje tvrtke: https://www.e-resident.gov.ee
- Slovenija – državni portal za osnivanje i poslovanje: https://spot.gov.si
- Nizozemska – poslovni registar i registracijske naknade: https://www.kvk.nl
- Irska – registar trgovačkih društava i naknade: https://cro.ie
Porez na dobit i PDV
- Tax Foundation – stope poreza na dobit u Europi za 2026.: https://taxfoundation.org
- Irska – porezna uprava: https://www.revenue.ie
- Estonija – porezna i carinska uprava: https://www.emta.ee
- Bugarska – nacionalna porezna uprava: https://nra.bg
- Europska komisija – PDV i sustav OSS: https://taxation-customs.ec.europa.eu
- Nizozemska – porezna uprava: https://www.belastingdienst.nl
Potpore i financiranje poduzetnika
- Irska – lokalni uredi za razvoj poduzetništva i programi potpora: https://www.localenterprise.ie
- EU – pregled mogućnosti financiranja poduzetnika: https://access2finance.eu
Prekogranična prodaja i prava potrošača
- Europska komisija – pravila i prava potrošača pri internetskoj prodaji: https://commission.europa.eu
Statistika e-trgovine
- Eurostat – Digitalisation in Europe: https://ec.europa.eu/eurostat/web/interactive-publications/digitalisation-2025
- Irski Središnji statistički ured – statistika e-trgovine: https://www.cso.ie